Devět z deseti tun mezinárodního tranzitu přes ruskou Arktidu míří do Číny nebo z ní. Moskva formálně trasu řídí, ale o tom, kdo ji naplní nákladem, rozhoduje Peking.
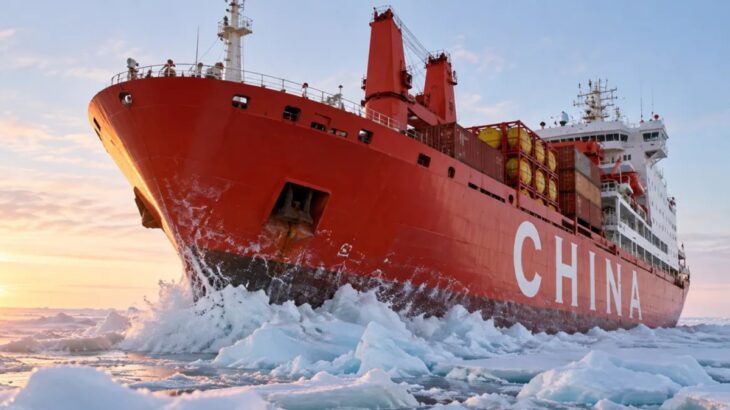
Severní mořská cesta, asi 5 600 kilometrů arktického koridoru podél ruského pobřeží od Nové země po Beringův průliv, byla pro Kreml vždy víc než logistická zkratka. Zkracuje plavbu mezi Evropou a Asií zhruba o třetinu oproti trase přes Suezský průplav: na relaci Hamburk–Jokohama to podle OECD znamená přibližně 13 600 km (7 350 námořních mil) a 18 dní místo 21 500 km (11 600 námořních mil) a 32 dní. Jenže trasa byla vždy i nástrojem moci: Rusko přes Rosatom a správu NSR kontroluje povolení k plavbě, eskortní služby jaderných ledoborců a pravidla provozu v prostoru, který považuje za svou národní dopravní tepnu. Po více než čtyřech letech války na Ukrajině se ale ukazuje, že mít trasu v mapě a ledoborce v přístavu nestačí, pokud jediný skutečný zákazník sedí v Pekingu.
Jak válka otevřela dveře Číně
Před únorem 2022 Moskva čínský zájem o Arktidu spíš brzdila. Podle analýzy berlínského institutu MERICS Rusko blokovalo čínské loděnice v tendru na stavbu arktických plavidel ještě v roce 2021, protože se obávalo transferu citlivých technologií. Čínská COSCO neprovedla na NSR v roce 2022 jedinou plavbu a mezinárodní tranzit po trase se propadl na nulu, protože západní operátoři odešli kvůli sankcím a pojistným rizikům.
Pak se ale logika obrátila. Kreml potřeboval odběratele surovin, kapitál a lodě. Čína nabídla všechno tři najednou. Výsledek: v roce 2024 tvořil směr Rusko–Čína podle norského Centre for High North Logistics plných 95 % tranzitního nákladu na NSR, tedy 2,9 milionu tun z celkových 3,05 milionu tun tranzitu. Celkový objem přepravy po trase dosáhl v roce 2025 hodnoty 37 milionů tun, což zní impozantně, ale je to méně než polovina z 80 milionů tun, které si Putin stanovil jako cíl pro rok 2024.
Monopol, který se mění v závislost
Rusko na papíře stále drží všechny páky. Disponuje osmi aktivními jadernými ledoborci, čtyři z nich jsou nové kusy projektu 22220 třídy Arktika o výtlaku kolem 33 500 tun, délce 173 metrů a výkonu dvou reaktorů RITM-200 o celkovém tepelném výkonu 350 MW. Žádná jiná země nic srovnatelného neprovozuje. Spojené státy mají v aktivní službě jediný těžký polární ledoborec Polar Star a dva střední; první nový těžký kus třídy Polar Security Cutter má být podle zprávy Congressional Research Service dodán nejdříve kolem roku 2030. Kanada je na tom podobně, teprve staví dva nové polární ledoborce.
Jenže technologický náskok ztrácí hodnotu, pokud ho nelze zpeněžit bez jediného partnera. Vznikla rusko-čínská subkomise pro Severní mořskou cestu a s ní plán počítající s 20 miliony tun nákladu mezi oběma zeměmi do roku 2030. V roce 2025 se podařil první mezinárodní kontejnerový tranzit z Číny do Evropy přes NSR, cesta ruskou Arktidou zabrala 20 dní místo zhruba 40 dní jižní trasou. Pro Peking to není teoretická rezerva. Je to pilotní projekt.
A na konci roku 2025 Čína ukázala koncept vlastního jaderného ledoborce, plavidla o délce přibližně 165 metrů, šířce 30 metrů a výtlaku téměř 30 000 tun. Zatím jde o koncept, ne o rozestavěnou loď. Ale signál je jednoznačný: Peking nechce být navždy závislý na ruské eskortě.
Čína těží z ruské slabosti daleko za Arktidou
Severní mořská cesta je jen jedním z mnoha míst, kde se „obrat na Východ“ proměnil v asymetrickou závislost. Podle březnové analýzy varšavského Centra pro východní studia (OSW) z roku 2026 tvořila Čína zhruba 30 % ruského exportu a asi 35 % importu. U strojů, průmyslového vybavení a náhradních dílů dosáhl čínský podíl na ruském dovozu až 90 %. Čínské automobilky držely v Rusku 51 % prodeje nových aut. Prakticky veškerý rusko-čínský obchod se podle ruské strany vyřizuje v rublech a jüanech, což zní jako emancipace od dolaru, ale ve skutečnosti to znamená, že Moskva přesunula finanční závislost z Washingtonu na Peking.
Čína je klíčovým odběratelem ruské ropy a uhlí, dodavatelem elektroniky, spotřebního zboží i komponent s potenciálním vojenským využitím. Kreml za to platí tím, co má: surovinami, přístupem a ústupky. V Arktidě to znamená data, zkušenosti a prostor pro čínské výzkumné expedice, které podle studie americké RAND Corporation zahrnují technologie dvojího užití, od mapování mořského dna přes akustické modelování pro ponorkový provoz až po testování bezpilotních podhladinových prostředků.
Proč Rusku dochází, co ztrácí, až teď
Odpověď je prostá: dokud válka spolkne většinu politické energie, rozpočtu a diplomatického kapitálu, Arktida zůstává na vedlejší koleji. Moskva ji nepřehlíží, dál staví ledoborce, dál rozvíjí infrastrukturu, ale kvůli sankcím, rozpočtovým tlakům a ztrátě západních partnerů už nemá na výběr, s kým trasu rozvíjet. Signály přitom byly čitelné od roku 2022. Plná institucionalizace čínského vlivu ale přišla až v letech 2024–2026, kdy se propojily tři trendy najednou: čínská dominance tranzitního nákladu, formalizovaná spolupráce na NSR a čínské vlastní ledoborcové ambice.
Rusko může tempo čínského pronikání zpomalit regulací, protekcionismem, hledáním dalších asijských partnerů. Ale bez návratu západních technologií, financí a zákazníků bude těžko hledat protiváhu k Pekingu. Paradox je krutě jednoduchý: čím déle válka trvá, tím víc Čína v Arktidě získává, ne proti Rusku, ale díky němu.
Jak rychle Rusko ztrácí pozice a vliv na úkor Číny?
 Události
|
 PŘEČTENÍ: 9247

 Události
|
PŘEČTENÍ: 4603
 Letecká technika
|
PŘEČTENÍ: 9019