Ruská rodinná hypotéka s jednotnou sazbou 6 % pro miliony rodin končí. Od října ji nahrazuje systém, v němž dvoudětná rodina v Moskvě zaplatí 10 % a jednodětná dokonce 12 %.
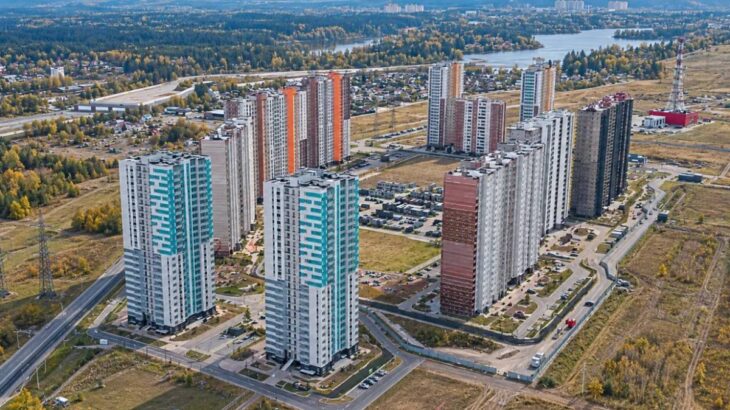
Ještě v létě 2026 si ruská rodina se dvěma dětmi mohla vzít zvýhodněný úvěr na byt za 6 % ročně, bez ohledu na to, jestli bydlela v Moskvě, Kazani nebo Omsku. Program „Semejnaja ipotěka“ byl vlajkovou lodí kremelské prorodinné rétoriky, důkazem, že stát myslí na mladé páry a demografickou budoucnost. Dne 24. září 2026 ale ministerstvo financí schválilo nová pravidla, která tuto jednoduchou rovnici rozbíjejí na kusy. Místo jedné sazby pro všechny přichází složitá tabulka, kde rozhoduje počet dětí, region i délka splácení. A právě rozklíčování téhle tabulky vyvolalo vlnu rozhořčení, kterou analytici, developeři a finanční média popsali jako odhalení absurdního systému.
Jedna tabulka, šest různých realit
Nový režim účinný od 1. října 2026 rozbíjí dosavadní jednotnou sazbu do šesti pásem podle počtu dětí. Mimo Moskvu, Petrohrad a jejich oblasti vypadají sazby takto:
| Počet dětí | Sazba mimo metropole | Sazba v Moskvě / Petrohradu |
|---|---|---|
| 1 | 10 % | 12 % |
| 2 | 8 % | 10 % |
| 3 | 6 % | 8 % |
| 4 | 4 % | 6 % |
| 5 a více | 2 % | 4 % |
K tomu přibyl strop subvencování na 15 let. Kdo si dříve rozložil splátky na třicet let s garantovanou šestiprocentní sazbou, teď po patnácti letech přejde na tržní úrok. A ten se v Rusku aktuálně pohybuje kolem 18–19 %.
Zachována zůstala jediná výjimka: úvěr na stavbu nebo dostavbu rodinného domu a koupi pozemku s následnou výstavbou drží sazbu 6 % bez ohledu na počet dětí i region. Stát tím nepokrytě tlačí rodiny z bytů do individuální výstavby.
Proč stát starý model neufinancoval
Odpověď je ukrytá v jednom čísle. Klíčová sazba ruské centrální banky stojí k 30. září 2026 na 14 %. Nový mechanismus subvencí funguje tak, že stát bankám kompenzuje rozdíl mezi klíčovou sazbou navýšenou o 2 až 2,5 procentního bodu a sazbou, kterou platí klient. Při plošných 6 % a klíčové sazbě 14 % musel rozpočet doplácet přes deset procentních bodů na každém úvěru. U milionů hypoték šlo o astronomické částky.
Diferenciace sazeb je proto především fiskální záchranná brzda. Stát přesunul největší subvenci k rodinám s pěti a více dětmi, statisticky nejmenší skupině, a zbytek nechal platit víc. Oficiální zdůvodnění zní „adresnost a demografická orientace“. Praktický efekt je jiný: program přestal být univerzální prorodinnou podporou a stal se selektivním demografickým nástrojem, který vědomě obětuje dostupnost bydlení pro běžnou dvoudětnou městskou rodinu.
Moskevský paradox: hypotéka, za kterou nekoupíte byt
Absurdita nového systému vynikne nejostřeji v hlavním městě. Podle analýzy deníku Vedomosti se cena za metr čtvereční v Moskvě pohybuje kolem 600 tisíc rublů. Maximální limit rodinné hypotéky pro metropolitní regiony činí 12 milionů rublů. Jednoduchá matematika: za 12 milionů pořídíte zhruba 20 metrů čtverečních, garsonku, ne rodinné bydlení.
Rodina se dvěma dětmi, která si v Moskvě vezme úvěr 12 milionů za nových 10 % se stropem subvencování 15 let, zaplatí měsíčně přibližně 129 tisíc rublů. Za starých podmínek (6 % na 30 let) to bylo asi 72 tisíc. Rozdíl téměř 57 tisíc rublů měsíčně, přičemž část nárůstu způsobuje vyšší sazba a část kratší doba zvýhodněného splácení. I při srovnání stejného patnáctiletého horizontu dělá skok ze 6 na 10 % navíc zhruba 28 tisíc měsíčně. Pro průměrnou moskevskou rodinu je to rozdíl mezi splácením a nesplácením.
Kdo odhalil absurditu a proč mluví o „lůze“
Výraz „lůza“ se v otevřených oficiálních zdrojích nepodařilo dohledat jako citaci konkrétního kremelského představitele ani jako ustálené sebeoznačení kritiků. Jde o expresivní zkratku z veřejné debaty, která ale přesně vystihuje atmosféru. Rozhořčení totiž nepřišlo z ulic; organizované protesty v Rusku roku 2026, uprostřed války trvající už více než čtyři roky, jsou prakticky nemožné. Přišlo z realitních analytiků, developerů a finančních médií, která rozebrala novou tabulku sazeb a ukázala její důsledky.
Banka Ruska ve svých statistikách zachytila, jak trh reagoval už na dřívější zpřísnění: v únoru 2026 objem zvýhodněných hypoték meziměsíčně spadl téměř na polovinu. V létě naopak poptávka vyskočila, rodiny spěchaly uzavřít úvěry za starých podmínek, než začne platit nový režim. Stát si toho byl vědom. Dne 29. června ministerstvo financí oznámilo, že podmínky zůstávají beze změny do 1. října. O necelé tři měsíce později, 24. září, nová pravidla schválilo. Načasování bezprostředně po letním odkladu vyvolalo pochopitelnou otázku, zda nešlo o záměrné odkládání nepopulárního kroku.
Co to říká o ruské prorodinné politice
Kreml roky budoval narativ o podpoře rodin jako pilíři státní politiky. Rodinná hypotéka byla jeho nejviditelnějším symbolem, konkrétní, měřitelná výhoda, kterou miliony domácností skutečně využívaly. Nový systém tento symbol rozbíjí. Stát dál mluví o „rodinné“ podpoře, ale v praxi říká: chcete skutečně levnou hypotéku, mějte pět dětí. Pro rodinu s jedním nebo dvěma dětmi v největších městech zbývá sazba jen omezeně vzdálená drahému tržnímu úvěru.
Mezi kritiky zaznívá i neověřená obava, že nejnižších sazeb budou v praxi využívat především naturalizovaní migranti ze Střední Asie s tradičně většími rodinami. Veřejně dostupná statistika příjemců programu podle etnicity nebo migračního původu ale neexistuje, a tuto tezi proto nelze fakticky potvrdit.
Stát, který vede válku a potřebuje loajalitu vlastních občanů, právě těm nejpočetnějším z nich, rodinám s jedním nebo dvěma dětmi, vzal výhodu, na kterou si zvykly. Rozpočtová logika za tím stojí. Politická moudrost je jiná otázka.
Jak Rusko bude ještě škrtit obyvatele?
 Události
|
 PŘEČTENÍ: 9890

 Události
|
PŘEČTENÍ: 8740